카테고리
핵심정보

ISA·연금저축 필수템! KODEX · TIGER · ACE 미국 S&P500 총정리

1. 2026년 상반기~현재 (8월) 시장 흐름 브리핑

  • 연초 (1~3월): 연준(Fed)의 금리 정책과 Big 7 기술주 중심의 상승세로 S&P500 지수가 견조한 흐름 유지

  • 상반기 (4~6월): 기술주 과열 우려 및 통화정책 불확실성으로 분기별 변동성 확대, 그러나 우량 대형주 중심의 하방 지지력 입증

  • 현재 (7~8월): 기업 실적 장세 지속 및 금리 인하 기대감 재확산으로 적립식·장기 투자 수요가 절정에 달한 상태

  • 시장의 핵심 키워드: “달러 환율 변동성 속에서도 연금/ISA 계좌를 활용한 국내 상장 미국 S&P500 ETF 매수세 지속”

    2. 3대 S&P500 ETF 특징 비교

    구분 TIGER 미국S&P500 KODEX 미국S&P500 ACE 미국S&P500
    운용사 미래에셋자산운용 삼성자산운용 한국투자신탁운용
    핵심 강점 압도적 순자산 규모 & 거래량 표면 총보수 최저 수준 타깃 수수료 인하 경쟁의 선두주자
    명목 총보수 연 0.07% 수준 연 0.0099% 수준 연 0.0047% 수준
    추천 유형 풍부한 유동성을 선호하는 투자자 브랜드 신뢰도와 저보수를 고려하는 투자자 실질 비용 절감을 최우선하는 스마트 투자자

    3. S&P500 투자 장단점 및 특장점

    [ 장점 ] 

    • 압도적인 안정성: 미국을 대표하는 500개 우량 대형주에 자동 분산 투자

    • 자연스러운 리밸런싱: 실적이 저조한 기업은 퇴출되고 유망 기업이 새로 편입되는 자체 정화 시스템

    • 절세 효과 우수: ISA, 연금저축, IRP 등 개인형 절세계좌에서 모아가기 가장 좋은 최적의 상품

    [ 단점 ]

    • 기술주 집중 현상: 빅테크 비중이 높아 빅테크 변동성에 지수 전체가 영향을 받음

    • 환율 노출(Unhedged): 환노출형 상품이 기본이므로, 원/달러 환율 하락 시 지수 상승분이 일부 상쇄될 수 있음

    [ 특장점 ]

    • “지나고 보면 언제나 우상향”: 단기 악재나 변동성에도 불구하고 미국 경제의 자본주의적 성장 엔진은 지난 몇십 년간 S&P500의 우상향을 증명해 왔습니다.

    • 장기·적립식 투자의 대명사: 개별 종목 분석 부담 없이 월 적립식으로 모아갔을 때 연평균 8~10% 수준의 누적 성과를 기대할 수 있는 투자 표준입니다.


    4. 마무리

    • 투자자별 맞춤 추천:

      • 거래량과 유동성이 매매에 중요한 분 TIGER

      • 전통의 운용사 브랜드와 슬림한 보수 선호 KODEX

      • 극가성비 수수료 구조 추구 ACE

    • 요약: 결국 세 상품 모두 동일한 S&P500 지수를 추종하므로 장기 성과의 차이는 미미합니다. 중요한 것은 ‘어떤 브랜드인가’보다 ‘하루라도 먼저 절세계좌를 통해 적립식으로 모아가기 시작했는가’입니다.   

카테고리
핵심정보

성공적인 장기투자를 위한 핵심 원칙과 실전 전략

이 시대에 단기적인 시장 변동성과 불확실성을 극복하고 안정적인 자산 형성을 이루기 위해서는, 단기 시장 예측을 내려놓고 확실한 원칙과 철학을 바탕으로 한 장기투자를 실천해야 합니다.


1. 장기투자를 선택해야 하는 명확한 이유

단기적인 주가나 부동산, 아파트 등의 자산 가격 흐름은 예측 불가능한 변수가 많지만, 우상향하는 시장 환경에서 기간이 길어질수록 자산의 안정성은 비례하여 높아집니다. 특히 장기투자는 투자 과정에서 발생하는 수익이 다시 재투자되어 수익을 낳는 복리의 효과를 극대화할 수 있는 유일한 방법입니다. 시장의 일시적인 하락이나 악재에 흔들리지 않고 시간을 내 편으로 만들 때, 리스크는 최소화되고 자산 성장 속도는 가속화됩니다.


2. 성과를 극대화하는 실전 실행 전략 

장기투자를 단지 ‘오래 보유하는 것’으로 오해해서는 안 되며, 이를 지속하기 위한 구체적이고 체계적인 실행 전략이 뒷받침되어야 합니다.

  • 자산 배분과 정기적인 리밸런싱: 하나의 종목이나 특정 자산군에 집중하는 것은 장기투자 과정에서 견디기 힘든 변동성을 초래합니다. 주식, 채권, 원자재, 현금성 자산 등 서로 상관관계가 낮은 자산에 분산 투자함으로써 위험을 줄여야 합니다. 나아가 시장 변화로 인해 당초 설정한 자산 비중이 깨졌을 때, 주기적으로 비중을 맞춰주는 ‘리밸런싱’을 시행하여 원칙에 기반한 저가 매수 및 고가 매도를 자연스럽게 실천해야 합니다.

  • 적립식 투자를 통한 평균 매수 단가 평단화: 시장의 고점과 저점을 정확히 맞히는 것은 불가능에 가깝습니다. 따라서 정기적으로 일정 금액을 지속해서 매수하는 적립식 투자 방식을 채택하는 것이 유리합니다. 이 방식은 가격이 하락할 때 더 많은 수량을 매수하고, 가격이 상승할 때는 적은 수량을 매수하게 만들어 결과적으로 평균 매수 단가를 낮추는 효과를 가져옵니다. 이는 투자자의 심리적 부담을 크게 줄여주는 핵심 기법입니다.

  • 시장 소음 차단과 원칙 중심의 투자 심리 관리: 매일 쏟아지는 뉴스, 단기적인 주가 그래프의 요동, 주변 사람들의 소문 등은 투자자의 감정을 자극하여 조급한 매도나 뇌동매수를 유발합니다. 장기투자자는 이러한 ‘시장의 소음’을 철저히 차단하고, 처음 설정한 투자 목적과 기업 및 자산의 본질적 가치에만 집중해야 합니다. 멘탈 관리가 되지 않는 장기투자는 결국 중간에 포기하게 됩니다.

  • 확실한 기업 가치 분석과 성장성 추적: 무조건적인 장기 보유가 성공을 보장하지는 않습니다. 사전에 철저한 재무 분석, 사업 모델 평가, 시장 경쟁력, 경영진의 도덕성 등을 검토해야 합니다. 또한, 투자 이후에도 해당 산업과 기업의 구조적 성장성이 훼손되지 않았는지 지속해서 추적·관찰하는 노력이 병행되어야 합니다.


3. 시간의 힘을 활용하는 최선의 길 

결국 장기투자의 본질은 매일의 시장을 이기려는 조급함을 버리고, 시장에 오래 머무름으로써 ‘시간’이라는 자산을 내 편으로 만드는 과정입니다. 명확한 자산 배분, 꾸준한 적립식 매수, 그리고 흔들리지 않는 투자 철학이 결합될 때 장기투자는 비로소 경제적 자유를 선물하는 가장 확실한 길로 작용할 것입니다.

카테고리
핵심정보

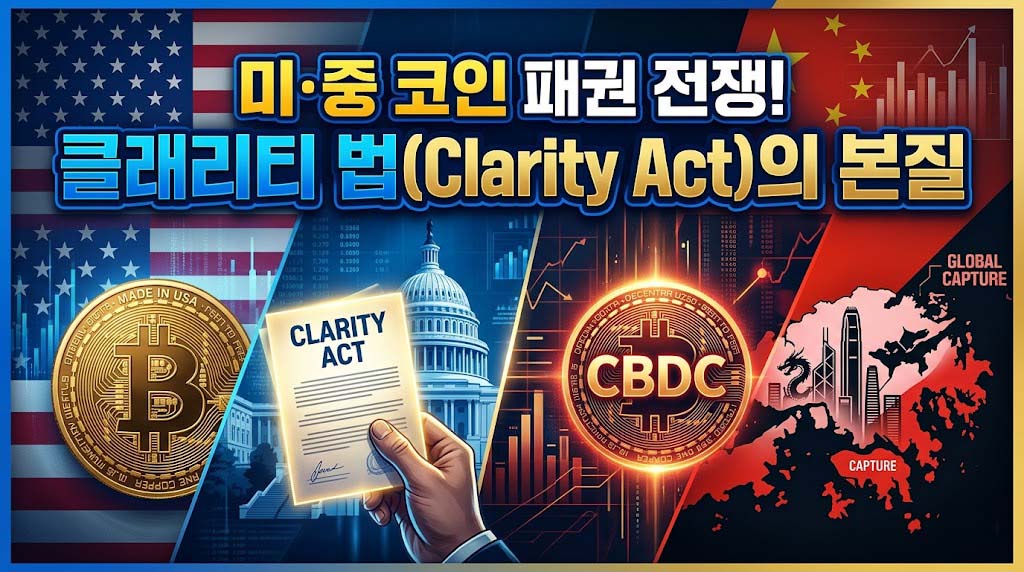
미·중 가상자산 패권 전쟁과 클래리티 법(Clarity Act)

클래리티 법 (Clarity Act): 미·중 패권 전쟁 속 미 암호화폐 정책의 본질

1. 머리말: 단순 투자를 넘어선 글로벌 금융 전쟁 최근 가상자산 시장의 변동성이 커지면서 투자자들의 불안감이 높아지고 있습니다. 하지만 현재 벌어지고 있는 가상자산 관련 이슈는 단순한 코인 시세의 상승이나 하락 문제가 아닙니다. 트럼프 행정부를 필두로 한 미국 정부는 AI와 가상자산을 중국과의 패권 전쟁에서 승리하기 위한 핵심 전략 구역으로 규정하고 있습니다. 그리고 그 중심에 시장의 주목을 받는 클래리티 법(Clarity Act)이 위치해 있습니다.

2. 달러 패권의 딜레마와 비트코인의 새로운 역할 미국은 세계 기축통화국으로서 전 세계에 유동성을 공급하기 위해 지속적인 무역 적자를 감수하고 국채를 발행해 왔습니다. 그러나 이러한 방식은 막대한 국가 부채 폭증과 자국 제조업 황폐화라는 구조적 한계에 부딪혔습니다.

  • 디지털 금으로서의 비트코인: 미국은 비트코인을 달러를 대체하는 결제 수단이 아닌, 가치를 저장하는 ‘디지털 금’으로 위치시켜 달러가 받던 과도한 유동성 부담을 분산시키고자 합니다.

  • 스테이블 코인의 파급력: 코인 거래가 활성화될수록 달러에 연동된 스테이블 코인(USDT, USDC 등)의 쓰임새가 폭발적으로 늘어납니다.

3. 스테이블 코인과 미 국채 매수의 선순환 구조 스테이블 코인 발행사들은 코인의 가치를 보증하기 위해 보유한 자금으로 미국 단기 국채를 대량 매수합니다.

  • 테더(Tether)사 단일 기관이 보유한 미 국채 규모는 이미 전 세계 주요 국가들과 어깨를 견주는 수준입니다.

  • 가상자산 생태계가 확장될수록 전 세계 투자자들이 암호화폐망을 통해 미 국채를 사주는 강력한 수요처 역할을 하게 되며, 이는 오히려 달러 패권을 더욱 공고하게 만들어 줍니다.

4. 중국의 반격과 미국 중심의 공급망 재편 중국 역시 이러한 미국의 구상을 두고 볼 수만은 없는 입장입니다.

  • 중국의 대응: 중국 본토에서는 자본 유출을 막기 위해 민간 암호화폐 거래 및 채굴을 전면 불법화하고 중앙은행 발행 CBDC(디지털 위안화)를 추진하는 한편, 홍콩을 가상자산 허브로 지정해 글로벌 자금을 흡수하는 양면 전략을 펼치고 있습니다.

  • 미국의 채굴 및 장비 주도권 확보: 비트코인 채굴용 특수 반도체 장비 시장의 80% 이상을 중국 기업이 점유하고 있습니다. 이에 따라 미국은 단순한 코인 보유를 넘어 비트코인 채굴과 관련 하드웨어 공급망까지 미국 중심(Made in USA)으로 끌어오려는 전략을 취하고 있습니다.

5. 클래리티 법(Clarity Act)의 핵심과 현재 정국 ‘클래리티 법’은 모호했던 가상자산의 법적 지위를 명확히 규정하는 디지털 자산 구조법입니다.

  • 핵심 내용: 탈중앙화된 토큰(비트코인, 이더리움 등)은 ‘디지털 상품’으로 분류하고, 초기 발행이나 특정 주체가 통제하는 토큰은 ‘증권’으로 구분하여 명확한 규제 가이드라인을 제공합니다.

  • 입법 지연 이유:

    1. 정치적 셈법: 중간선거를 앞두고 민주당이 트럼프 행정부에게 대형 정책적 성과를 안겨주지 않으려는 견제가 작용하고 있습니다.

    2. 이해충돌 및 윤리 조항: 고위 공직자의 암호화폐 사업 관련 사적 이익 추구를 막는 윤리 조항 포함 여부를 둘러싼 대립이 이어집니다.

    3. 소비자 보호 및 해킹 우려: 상품선물거래위원회(CFTC)로의 관할 이동에 따른 규제 완화 우려 및 북한 등 해커 집단의 자금 세탁 방지 대책 요구가 거셉니다.

6. 글을마치며: 거대한 흐름 속 투자자의 자세 미국과 중국이 벌이는 가상자산 패권 경쟁과 클래리티 법 제정 추진은 장기적으로 가상자산을 제도권 중심 자산으로 정착시키는 강력한 계기가 될 것입니다. 다만, 제도적 정책 방향이 긍정적이라는 이유만으로 단기 시세 상승을 보장하는 것은 아닙니다. 정치적 변수와 시장 변동성을 충분히 염두에 두고 냉철한 안목으로 접근해야 합니다.

디지털자산 하락장으로 마음 고생하시는 분들에게 도움이 되기를 바랍니다.

카테고리
핵심정보

2026 부동산 세제 개편안 “누구를 위한 세제 개편인가?”… 부동산 개편안에 국민 우려가 쏟아지는 이유

2026년 8월 3일 정부가 새로 제시한 부동산 세제 개편안을 두고 시장의 혼란과 국민들의 우려가 커지고 있습니다. 표면적으로는 부동산 불로소득을 막고 집값을 잡겠다는 취지처럼 보이지만, 세부 내용을 들여다보면 실거주자와 서민, 무주택자에게까지 그 피해가 전가될 수밖에 없는 구조라는 지적이 이어지고 있습니다.

과연 이번 개편안의 어떤 점들이 국민들의 한숨을 자아내고 있는지 핵심 우려 사항 4가지를 짚어봅니다.


📥 2026년 세제개편안 상세본 다운로드

📄 세제개편안 관련 자료를 문서로 보시고 싶은 분들은

파란색 글씨(링크)를 클릭해 다운로드하세요.

“2026년 세제개편안 다운로드”


1. 실거주 1주택자까지 겨눈 양도세 · 종부세 압박

“집 한 채 가지고 평생 열심히 살아온 게 죄인가요?”

  • 보유세 폭등 문제: 공정시장가액비율 인상과 세율 개정으로 인해 고가 주택 및 초고가 주택 소유자들의 보유세(종부세+재산세) 부담이 대폭 늘어납니다.

  • 장기보유특별공제(장특공) 공제한도 축소: 10년 이상 오랫동안 한 집에 실거주했더라도, 양도차익 공제 한도를 최대 10억 원으로 제한하면서 양도소득세 부담이 무겁게 늘어납니다.

  • 결과적인 부작용: 은퇴 후 소득이 줄어든 고령층이나 1주택자 실거주자들조차 세금을 견디지 못해 쫓겨나듯 집을 팔아야 하거나, 세금 때문에 이사조차 가기 힘든 ‘주거 이동의 자유 제한’ 현상이 우려됩니다.


2. ‘1주택 비거주자’와 ‘공동명의자’에 대한 징벌적 과세

“사정상 잠시 비워두거나 절세를 위해 공동명의를 한 것뿐인데…”

  • 공동명의 불이익: 절세 방안으로 장려되던 부부 공동명의를 다주택자에 준하는 수준으로 취급하거나 기본 공제액(4억~9억 수준)을 축소하여 과세 부담을 크게 키웠습니다.

  • 비거주 1주택자 옥죄기: 직장, 교육, 지방 발령 등으로 실거주하지 못하는 1주택 비거주자에 대해 종부세 면제 기준을 대폭 낮추고 양도세 혜택을 배제했습니다.

  • 결과적인 부작용: 개인마다 다른 정당한 사정을 고려하지 않고 단순 ‘실거주 여부’만으로 징벌적 세금을 부과한다는 불만이 고조되고 있습니다.


3. 고령자 · 은퇴자 집주인을 향한 “지방으로 내려가라?”

“평생 일궈온 터전인데, 세금 못 내면 고향 떠나라는 건가요?”

  • 연령·보유 공제 실효성 무력화: 고령자 세액공제 한도를 매년 대폭 축소하여 사실상 고령 실거주자도 세금 폭탄을 피할 수 없게 만들었습니다.

  • 납부유예 제도의 한계: “소득이 없으면 돌아가실 때 상속/처분 시 일시불로 받겠다”는 납부유예 카드를 제시했지만, 이는 세금을 감면해 주는 것이 아니라 빚으로 남겨두는 것에 불과합니다.

  • 결과적인 부작용: 수도권 집을 팔고 지방으로 이주 시 양도세를 일부 감면해 준다는 방침은, 은퇴자들에게 정든 터전을 떠나라고 강요하는 정책이라는 비판을 피하기 어렵습니다.


4. 무주택자에게 밀려오는 진짜 재앙: ‘전월세의 소멸과 임대료 폭등’

“다주택자와 집주인만 잡는 줄 알았는데, 세입자가 길거리에 나앉게 생겼습니다.”

  • 임대 물량의 급감: 비거주 집주인들이 세금 매를 맞지 않기 위해 실거주로 전환하거나 매물을 거둬들이면서 시장에서 전세·월세 물량이 대폭 감소합니다.

  • 임차인 쫓겨남 현상: 집주인이 들어오면서 기존 세입자들은 밀려나게 되고, 이는 연쇄적인 주거 불안을 일으킵니다.

  • 조세 전가: 과도하게 높아진 보유세와 양도세 부담은 결국 월세 인상 형태로 세입자에게 전가될 가능성이 매우 높습니다.


💡 글을 마치며: 국민의 목소리에 귀를 기울여야 할 때

이번 부동산 세제 개편안은 표면적으로 ‘부자 감세 철회 및 증세’를 표방하지만, 실제로는 실거주자의 주택 이동 봉쇄, 은퇴자의 주거 불안, 그리고 무주택 세입자들의 전월세 난민화라는 거대한 부작용을 품고 있습니다.

세제 개편안이 국회 본회의를 통과하기 전, 현장의 비명과 국민들의 실질적인 우려 목소리가 반드시 반영되어 합리적이고 온건한 방향으로 수정·보완되어야 할 것 같습니다.

국민들이 바라는 것은 무조건적인 징벌 과세가 아닌, 국민들은 아마도 안정적인 주거 환경과 예측 가능한 부동산 시장을 바랄 것입니다.

카테고리
핵심정보

대한민국의 파이어족들의 경제적 자유를 만드는 방법? (실전 현금흐름 전략 4가지)

“월급이 끊겨도 통장에 돈이 찍히는 구조: 대한민국 파이어족들의 현실적인 수익화 파이프라인 공개”

“조기 퇴직 후 10억~20억을 모아 파이어족이 되었다”는 사람들의 이야기를 들으면 문득 이런 궁금증이 듭니다.

“그래서 매달 들어오는 생활비는 대체 어디서 나오는 거지?”

모아둔 원금을 조금씩 까먹으며 사는 것은 심리적 불안감이 매우 큽니다. 그렇기 때문에 실제 대한민국 파이어족들은 원금을 지키거나 늘리면서 매달 일정한 현금이 창출되는 ‘수익화 파이프라인’을 치밀하게 설계해 두고 퇴사합니다.

오늘은 한국 시장과 세제 혜택을 200% 활용하여 살아가는 국내 파이어족들의 4대 수익화 전략과 놓치기 쉬운 현실적인 주의사항을 완벽 정리해 드립니다.


1. 💰 [금융소득] 배당주 & 월배당 ETF 파이프라인

한국 파이어족들이 가장 기본으로 구축하는 현금흐름입니다. 과거에는 결산 배당(연 1회) 중심이었지만, 최근에는 매달 배당금이 들어오는 시스템을 구축합니다.

  • 국내 우량주 분기 배당 + 월배당 ETF 조합

    • 삼성전자우, SK텔레콤, 현대차우, 금융지주사 등 분기 배당을 주는 국내 대기업과 미국 배당성장 ETF(SCHD 한국판 등)를 조합하여 매달 배당금이 쇄납되도록 만듭니다.

  • 4% 룰(4% Rule)의 실전 적용

    • 총 자산의 4% 내외를 연간 배당 및 이자 수익률로 설정하여, 원금을 해치지 않고 배당금만으로 생활비를 충당합니다. (예: 금융자산 10억 원 기준 연 4~5% 배당 시 세전 월 330~400만 원 현금 흐름 창출)


2. 🏠 [부동산] 월세 임대료 & 상장 리츠(REITs)

한국인 특성상 부동산을 통한 현금흐름을 선호하는 경향이 매우 강합니다.

  • 실물 부동산 (소형 아울렛 / 오피스텔 / 상가)

    • 실물 자산을 통해 매달 정해진 날짜에 월세를 받습니다. 다만 공실 리스크와 세금(종부세, 재산세), 수리 비용이 발생하는 단점이 있습니다.

  • 상장 리츠(REITs) 투자 (간편한 건물주)

    • 실물 관리의 번거로움을 피하기 위해 SK리츠, ESR켄달스퀘어리츠, 제이알글로벌리츠 같은 상장 부동산 리츠에 투자합니다. 연 6~8% 수준의 높은 배당 수익률과 함께 매달/분기별로 임대 수익을 돌려받습니다.


3. 💻 [지식 자산] ‘파이프라인형’ 패시브 인컴 (Passive Income)

완전한 은퇴보다는 자신의 취미나 전문성을 활용해 은퇴 후에도 소소하게 벌어들이는 자선형 파이어족(Lean FIRE / Barista FIRE)이 한국에서 대세를 이루고 있습니다.

  • 블로그 / 유튜브 / 전자책 운영

    • 애드센스 광고 수익, 제휴 마케팅, 지식 콘텐츠 판매 등을 통해 매달 꾸준한 부수입을 만듭니다.

  • 자동화 프로그램 및 시스템 구축

    • 스토어 자동화, 외주 크몽 작업, 클래스101 강의 등 한 번 구축해 두면 지속적으로 로열티가 발생하는 시스템을 갖춥니다.


4. 🛡️ [절세 & 연금] ISA / IRP / 연금저축 3대 세제 혜택 징검다리

파이어족 수익화의 핵심은 “얼마나 버느냐”보다 “세금과 건보료로 얼마나 안 빼앗기느냐”에 있습니다.

  • ISA(개인종합자산관리계좌) 활용

    • 배당소득세(15.4%) 비과세 및 분리과세 혜택을 받아 세금을 극도로 줄입니다.

  • 연금 징검다리 (Bridge) 전략

    • 국민연금이 수령되는 만 65세 이전까지의 공백기를 메우기 위해 개인연금(연금저축/IRP)을 만 55세부터 연금 형태로 수령하도록 세팅합니다.


⚠️ 대한민국 파이어족이 꼭 넘어야 할 현실적 복병 2가지

  1. 건강보험료(지역가입자 전환) 폭탄

    • 직장을 그만두는 순간 건강보험이 ‘지역가입자’로 전환됩니다. 이때 보유한 재산(집, 자동차)과 금융소득(배당/이자 1,000만 원 초과 시)에 따라 건보료가 부과되므로, 이를 감안한 월 지출 계획이 필수적입니다.

  2. 금융소득종합과세 기준 (연 2,000만 원)

    • 배당 및 이자 소득이 연 2,000만 원을 넘어가면 타 소득과 합산되어 누진세율이 적용됩니다. 이를 피하기 위해 부부 분산 투자 및 ISA/연금계좌를 적극 활용해야 합니다.


💡 글을 마치며

대한민국의 파이어족들은 단순히 일하기 싫어서 은퇴한 사람들이 아닙니다. 자신의 자산이 스스로 일하게 만드는 ‘자산의 시스템화’를 가장 철저하게 실천한 사람들입니다.

  • 매달 들어오는 배당금

  • 부동산/리츠의 임대 수익

  • 시작은 소소하지만 꾸준한 콘텐츠 파이프라인

이 세 가지 축이 톱니바퀴처럼 돌아갈 때 비로소 통장에 매달 ‘제2의 월급’이 찍히며 진정한 시간적·경제적 자유를 누릴 수 있게 됩니다. 여러분도 나만의 자산 파이프라인을 하나씩 구축해 보는 건 어떨까요?

카테고리
핵심정보

[국내주식] ETF 없이 100% 개별 우량주로 연 5% 이상 ‘자가 월배당’ 구축하기


“해외 환율 리스크 NO! ETF 운용보수 0원! 오직 대한민국 우량주 주식으로 완성하는 매달 현금 파이프라인”

많은 분들이 월배당을 만들기 위해 미국 고배당주나 국내 상장 월배당 ETF(SCHD 한국판 등)를 떠올립니다. 하지만 해외주식은 환율 변동(환차손) 위험과 15.4%의 배당소득세가 발목을 잡고, ETF는 알아서 관리해 주는 대신 평생 꼬박꼬박 떼어가는 운용보수(수수료)가 존재합니다.

그렇다면 “오직 국내 단일 종목(개별주)만으로 연 5% 이상의 월배당 시스템을 만들 수는 없을까?”

결론부터 말씀드리면 가능합니다. 최근 정부의 밸류업 정책과 주주환원 기조 확대로 대한민국 대표 대기업들이 ‘분기 배당(연 4회 배당)’을 대폭 강화했기 때문입니다. 오늘은 ETF 수수료를 단 1원도 내지 않고 국내 우량 개별주 100%로 구축하는 자가 월배당 포트폴리오를 전격 공개합니다.


💡 왜 ‘국내 단일 종목’ 월배당이 특별할까? (차별화 포인트)

  1. 운용 수수료(운용보수) 0원의 기적

    • ETF는 편하지만 자산을 맡기는 대가로 매년 0.01%~0.5% 이상의 운용보수를 차감합니다. 단일 종목 투자는 수수료가 전혀 없어 배당금 100%가 내 통장으로 직행합니다.

  2. 환율 변동성(환차손) 걱정 제로

    • 미국 배당주는 달러 환율이 떨어지면 배당금이 깎이는 효과가 생기지만, 국내주는 원화로 받기 때문에 환율 리스크가 전혀 없습니다.

  3. 자사주 소각 & 밸류업 혜택 100% 누리기

    • 개별주를 직접 소유하면 기업의 자사주 매입·소각에 따른 주가 상승 수혜와 배당 증액 혜택을 누릴 수 있습니다.


🗓️ 국내주 분기 배당금 입금 메커니즘 (실제 통장 입금 월)

국내 분기 배당주들은 배당기준일(주주명부 확정)로 부터 약 1~2개월 뒤에 배당금을 지급합니다.

  • 1분기 배당 (3월 말 기준)  5월 입금

  • 2분기 배당 (6월 말 기준)  8월 입금

  • 3분기 배당 (9월 말 기준)  11월 입금

  • 4분기/결산 배당 (12월 말 기준)  다음 해 4월 입금


💰 [연 5.5%↑] 100% 개별주 월배당 포트폴리오 조합

이 입금 시차를 활용하여 3가지 그룹으로 종목을 나누어 매수하면, 매달 통장에 5만 원권 현금 다발이 차곡차곡 쌓이게 됩니다. (※ 배당수익률은 주가에 따라 변동될 수 있습니다.)

📅 Group 1: 4월 / 7월 / 10월 / 1월 입금 그룹

  • SK텔레콤 (017670) (예상 배당수익률: 연 6.0%대)

    • 특징: 경기 타격을 받지 않는 대표 통신주로, 연 4회 균등 수준의 매우 안정적인 분기 배당을 지급합니다.

  • 삼성전자우 (005935) (예상 배당수익률: 연 3.5~4.0%대)

    • 특징: 포트폴리오 전체의 주가 안정성을 잡아주는 대한민국 1등 우량주입니다.

📅 Group 2: 5월 / 8월 / 11월 / 2월 입금 그룹

  • 현대차2우B (005387) (예상 배당수익률: 연 5.5~6.5%대)

    • 특징: 실적 상승과 강력한 주주환원으로 의결권이 없는 대신 보통주보다 현저히 높은 배당 수익률을 제공합니다.

  • KB금융 (105560) 또는 신한지주 (055550) (예상 배당 수익률: 연 5.5~6.5%대)

    • 특징: 분기 배당을 완벽히 정착시킨 금융 대장주로 자사주 소각 등 주주 가치 제고에 가장 적극적입니다.

📅 Group 3: 6월 / 9월 / 12월 / 3월 입금 그룹

  • 하나금융지주 (086790) (예상 배당수익률: 연 6.0%대)

    • 특징: 강력한 자본력을 바탕으로 매 분기 푸짐한 배당금을 지급하는 고배당 금융주입니다.

  • POSCO홀딩스 (005490) (예상 배당수익률: 연 4.0%대)

    • 특징: 전통적인 분기 배당 대기업으로 철강 및 친환경 미래 소재 산업을 영위합니다.

      입금 월 지급 개별 종목 (100% 단일주) 핵심 섹터 구성
      1월 SK텔레콤 + 삼성전자우 통신 / 반도체 (3분기 배당)
      2월 현대차2우B + KB금융 자동차 / 금융 (3분기 및 결산 배당)
      3월 하나금융지주 + POSCO홀딩스 금융 / 철강 및 소재 (결산 배당)
      4월 SK텔레콤 + 삼성전자우 통신 / 반도체 (4분기 결산 배당)
      5월 현대차2우B + KB금융 자동차 / 금융 (1분기 배당)
      6월 하나금융지주 + POSCO홀딩스 금융 / 철강 및 소재 (1분기 배당)
      7월 SK텔레콤 + 삼성전자우 통신 / 반도체 (1분기 배당)
      8월 현대차2우B + KB금융 자동차 / 금융 (2분기 배당)
      9월 하나금융지주 + POSCO홀딩스 금융 / 철강 및 소재 (2분기 배당)
      10월 SK텔레콤 + 삼성전자우 통신 / 반도체 (2분기 배당)
      11월 현대차2우B + KB금융 자동차 / 금융 (3분기 배당)
      12월 하나금융지주 + POSCO홀딩스 금융 / 철강 및 소재 (3분기 배당)

      ⚠️ 단일 종목(개별주) 월배당 투자 시 ‘반드시’ 알아야 할 단점 & 리스크

      ETF는 여러 종목을 묶어두어 위험이 자동 분산되지만, 단일 종목 투자는 투자자가 직접 리스크를 관리해야 합니다.

      1. 개별 기업 실적 악화에 따른 ‘배당 삭감(감배)’ 위험

        • 특정 기업의 영업이익이 급감하면 배당금을 줄이거나 거르는 일이 발생할 수 있습니다. ※ 따라서 최소 5개 이상의 서로 다른 섹터로 반드시 분산해야 합니다.

      2. 주가 변동성 리스크

        • ETF보다 개별 종목의 주가 흔들림이 더 큽니다. 주가가 하락하면 배당을 받아도 원금 손실이 발생할 수 있으므로, 영업이익이 꾸준히 성장하는 대기업 위주로 매수해야 합니다.

      3. 직접 리밸런싱 및 관리의 번거로움

        • ETF처럼 알아서 종목을 바꿔주지 않으므로, 분기마다 기업의 실적 공시와 배당 공시를 직접 확인하는 수고로움이 필요합니다.

      4. ISA(개인종합자산관리계좌) 필수 활용

        • 배당소득세(15.4%)를 아끼고 금융소득종합과세를 피하기 위해, 일반 계좌보다는 ISA 계좌에서 매수하여 절세 혜택을 100% 챙기는 것이 핵심입니다.


      💡 글을 마치며

      ETF의 편안함도 좋고 해외주의 높은 성과도 좋지만, 내가 잘 아는 대한민국 1등 기업들의 주주가 되어 수수료 없이 배당금을 100% 내 통장으로 받는 것은 개별주 투자자만이 누릴 수 있는 특별한 특권입니다.

      처음부터 수천만 원을 투자할 필요는 없습니다. 단 1주씩이라도 매달 사 모으면서 통장에 찍히는 배당금으로 다시 주식을 사 모으는 ‘복리의 마법’을 경험해 보세요.

      위대한 대기업들이 일군 성과의 결실을 매달 현금으로 돌려받으며, 나만의 견고한 자산 파이프라인을 구축해 나가는 과정은 여러분의 경제적 울타리를 한층 더 가치 있게 성장시켜 줄 것입니다.

      오늘 소개해 드린 국내 개별주 월배당 시스템을 통해 매달 찍히는 제2의 월급을 경험해 보시길 응워나해 봅니다!

      매월 급여만으로 모자라고, 좀 더 나은 삶을 살고자 노력하는 이 땅위에 나그네들에게 좀 더 도움이되고자 해외부터 국내주식 관련 배당주에 대해서 알아보았습니다. 작은 실천부터 시작한다면  분명 도움이 될 것이라 봅니다.

카테고리
핵심정보

[국내주식] 대한민국 우량주로 만드는 연 5% 이상 ‘자가 월배당’ 포트폴리오

“해외 주식 환율 걱정 없이, 국내 우량주와 월배당 ETF 조합으로 매달 꼬박꼬박 제2의 월급 만들기”

미국 주식으로 월배당을 만드는 방법도 유명하지만, 환율 변동(환차손)이나 해외주식 세금이 부담스러운 투자자에게는 대한민국 주식 시장이 훌륭한 대안이 됩니다.

최근 한국 주식 시장은 주주환원 정책 확대(기업 밸류업 프로그램)에 힘입어 분기 배당을 도입하는 대기업이 대폭 늘어났으며, 매달 배당금을 지급하는 월배당 ETF와 상장 리츠(부동산) 시장도 매우 풍성해졌습니다.

오늘은 연 5% 이상의 배당수익률을 목표로, 대한민국 대표 우량주와 배당 상품을 조합하여 매달 통장에 현금이 들어오는 5가지 맞춤형 월배당 포트폴리오를 정리해 드립니다.


1. 연 5% 이상 목표! 국내 주요 배당 종목 & ETF 분류

국내 주식으로 월배당을 구축하는 핵심은 ‘분기 배당을 주는 개별 우량주’와 ‘자체 월배당을 지급하는 ETF/리츠’를 전략적으로 섞는 것입니다. (※ 배당수익률은 시장 주가에 따라 변동될 수 있습니다.)

📅 Group A: 3월 / 6월 / 9월 / 12월 분기 배당 종목

  • 삼성전자우 (005935): 연 3~4%대 배당률. 대한민국 1위 기업으로 배당의 안정성을 뒷받침해 주는 필수 기반 종목입니다.

  • SK텔레콤 (017670): 연 6~7%대 배당률. 대표적인 경기 방어주이자 고배당을 지속적으로 지급하는 1등 통신사입니다.

  • 현대차우 / 현대차2우B (005387): 연 6~7%대 배당률. 강력한 실적과 정부의 밸류업 정책 최대 수혜주로 높은 배당 수익률을 자랑합니다.

  • POSCO홀딩스 (005490): 연 4~5%대 배당률. 분기 배당을 꾸준히 시행해 온 대표 철강·배터리 소재 대기업입니다.

📅 Group B: 4월 / 5월 / 8월 / 11월 배당 종목 (반기 및 결산/특수 배당)

  • 금융지주사 (KB금융, 신한지주, 하나금융지주): 연 5~7%대 배당률. 최근 분기 배당 및 주주환원을 대폭 강화하여 매 분기 든든한 배당금을 지급합니다.

  • KT&G (033780): 연 5~6%대 배당률. 반기/결산 배당 및 주주환원 정책이 돋보이는 전통 고배당 강자입니다.

📅 Group C: 매달 지급되는 ‘월배당’ ETF & 리츠 (치트키 종목)

  • KODEX / TIGER 미국배당다우존스: 연 3.5~4.5%대 분배율. 미국 SCHD ETF의 한국판으로 매달 초 배당금이 지급됩니다.

  • SOL / ACE 미국S&P500 / 미국나스닥100 (월배당형): 연 1.5~2%대 분배율. 지수 상승 차익과 함께 매달 현금 흐름을 선사합니다.

  • ESR켄달스퀘어리츠 / SK리츠 / 제이알글로벌리츠: 연 6~8%대 분배율. 물류센터, 대기업 사옥, 해외 부동산 임대료를 기반으로 배당을 지급하는 대표 부동산 상품입니다.


2. 대한민국 자가 월배당 포트폴리오_예시 5가지

투자 성향과 목표 배당 수익률에 맞춰 바로 실전에 적용할 수 있는 5가지 맞춤형 포트폴리오 조합입니다.


1️⃣ [포트폴리오 1] 밸류업 고배당 정석 형 (목표 배당률: 연 6.0% 이상)

“대한민국을 대표하는 대기업 고배당주 중심으로 구축한 밸런스형”

  • 분기 배당 (3·6·9·12월): SK텔레콤 + 현대차2우B

  • 금융/결산 배당 (4·5·8·11월): 하나금융지주 + KT&G

  • 월배당 보완 (매달): SK리츠

  • 특징: 통신, 자동차, 금융, 담배, 부동산 리츠로 섹터가 완벽히 분산되어 주가 안정성과 6%대 고배당을 동시에 달성합니다.


2️⃣ [포트폴리오 2] 초고배당 현금흐름 극대화 형 (목표 배당률: 연 7.0% 이상)

“주가 시세 차익보다는 매달 들어오는 현금 크기를 최대로 늘리고 싶은 투자자”

  • 분기 배당 (3·6·9·12월): 현대차3우B

  • 금융 배당 (4·5·8·11월): 우리금융지주

  • 월배당 (매달): ESR켄달스퀘어리츠 + KODEX 미국30년국채타겟위클리커버드콜

  • 특징: 고배당 우선주와 리츠, 커버드콜 ETF를 조합하여 적은 원금으로도 풍부한 배당금을 창출합니다.


3️⃣ [포트폴리오 3] 대장주 배당성장 형 (목표 배당률: 연 5.0% 이상)

“삼성전자와 미국 배당 성장에 투자하며 자산 가치 상승까지 노리는 안정형”

  • 분기 배당 (3·6·9·12월): 삼성전자우 + POSCO홀딩스

  • 금융 배당 (4·5·8·11월): KB금융

  • 월배당 (매달): TIGER 미국배당다우존스

  • 특징: 한국 1등 주식(삼성전자)과 미국 배당성장(SCHD 한국판)의 조합으로, 배당금이 매년 늘어나는 배당 성장에 초점을 맞췄습니다.


4️⃣ [포트폴리오 4] 리츠 & 부동산 임대소득 형 (목표 배당률: 연 6.5% 이상)

“건물주가 되지 않고도 매달 부동산 임대 수익을 챙기는 포트폴리오”

  • 분기 배당 (3·6·9·12월): SK텔레콤

  • 월배당 및 리츠 (매달/다주기): SK리츠 + 제이알글로벌리츠 + 코람코더원리츠

  • 특징: 대기업 사옥 및 해외 빌딩, 물류센터에서 나오는 임대료 수수료를 배당으로 받아 월세 수익 구조를 완성합니다.


5️⃣ [포트폴리오 5] ETF 중심 올라운드 월배당 형 (목표 배당률: 연 5.5% 이상)

“개별 종목의 위험을 완벽히 피하고 ETF로만 구성한 편안한 관리형”

  • 지수형 월배당 (매달): SOL 미국S&P500 (월배당)

  • 배당성장 월배당 (매달): ACE 미국배당다우존스 (월배당)

  • 고배당 커버드콜 월배당 (매달): KODEX 미국배당프리미엄액티브 (월배당)

  • 특징: 개별 기업의 부도나 실적 악화 리스크가 없으며, 계좌를 열어두기만 해도 알아서 매달 15일~말일에 배당금이 알아서 들어오는 가장 손쉬운 포트폴리오입니다.


⚠️ 3. 국내 배당주 투자 시 반드시 챙겨야 할 4가지 체크리스트

  1. 배당소득세(15.4%) 및 ISA 계좌 적극 활용

    • 국내 배당금 역시 15.4%의 배당소득세가 징수됩니다.

    • 이를 절세하기 위해 일반 주식계좌 대신 ISA(개인종합자산관리계좌)나 연금저축/IRP 계좌에서 배당주를 매수하면 비과세 및 저율 과세 혜택을 받아 세후 배당 수익률이 대폭 올라갑니다.

  2. 배당기준일 및 주주명부 등재일 확인

    • 배당금을 받으려면 기업이 정한 배당기준일 2영업일 전까지 주식을 매수해 결제가 완료되어야 합니다. (※ 최근 법 개정으로 기업마다 배당기준일이 다를 수 있으니 공시 확인 필수!)

  3. 배당락(Ex-Dividend)에 따른 주가 변동성

    • 배당금을 지급할 권리가 사라지는 배당락일에는 배당금만큼 주가가 하락하는 경향이 있습니다. 단기 배당금만 노리고 진입하기보다는 장기 관점에서 분할 매수하는 것이 유리합니다.

  4. 지속 가능한 배당 성향 점검

    • 단순히 당장 올해 배당 수익률이 높다고 해서 다 좋은 것은 아닙니다. 기업의 영업이익과 순이익이 지속 성장하고 있는지, 배당성향(벌어들인 돈 중 배당으로 주는 비율)이 적정 수준(30~50%)인지 반드시 점검하세요.


💡 글을 마치며

자산가들의 삶이 부러운 가장 큰 이유는 내가 쉬거나 잠을 자는 동안에도 통장에 현금이 차곡차곡 쌓이는 ‘불로소득 파이프라인’을 가지고 있기 때문입니다.

처음부터 거창한 금액으로 시작할 필요는 없습니다. 작게 시작하여 매달 통장에 찍히는 배당금으로 다시 배당주를 사 모으는 ‘배당 재투자(복리 효과)’의 즐거움을 느끼는 것이 핵심입니다.

위대한 기업가와 인물들이 역경 속에서도 꺾이지 않고 자신만의 대제국을 건설했듯, 나만의 자가 월배당 포트폴리오를 꾸준히 가꾸어 나가는 것은 내 삶과 경제적 울타리를 한 단계 더 가치 있게 성장시키는 훌륭한 과정입니다.

오늘 소개해 드린 대한민국 배당 포트폴리오를 통해, 매달 제2의 월급이 선사하는 경제적 자유에 한 걸음 더 가까워지시기를 진심으로 응원합니다!

다음 글에서도 돈이 되는 정보를 깔끔하게 정리해서 전달하도록 하겠습니다.

카테고리
핵심정보

[해외주식]분기배당 조합하여 ‘자가 월배당’ 포트폴리오 만들기 (배당 수익률 5% 이상)


“매달 통장에 꼬박꼬박 찍히는 제2의 월급, 분기 배당주 3개 조합으로 만드는 나만의 월 배당 시스템”

월배당 ETF나 월배당 종목도 많지만, 개별 분기 배당주를 직접 조합하면 더 높은 배당 수익률과 주가 상승에 따른 시세 차익이라는 두 마리 토끼를 동시에 잡을 수 있습니다.

오늘은 배당수익률 연 5% 이상을 기대할 수 있는 우수한 미국/국내 분기 배당 종목들을 알아보고, 배당 주기별로 조합하여 매달 배당금이 들어오는 5가지 맞춤형 포트폴리오와 실전 투자 시 반드시 챙겨야 할 주의사항을 정리해 드립니다.


1. 배당수익률 5% 이상의 주요 분기 배당 종목 추천

안정적인 현금 흐름을 위해 배당 지급 주기가 다른 우량 고배당주들을 그룹별로 분류했습니다. (※ 배당수익률은 시장 상황에 따라 변동될 수 있습니다.)

📅 Group A: 1월 / 4월 / 7월 / 10월 배당 종목

  • 알트리아 (Altria Group / MO): 배당수익률 약 8~9% 내외. 미국 최대 담배 제조업체로 대표적인 배당킹(50년 이상 배당 증액) 종목입니다.

  • 버라이즌 (Verizon / VZ): 배당수익률 약 6~7% 내외. 미국 최대 통신사 중 하나로 경기 방어주 역할을 합니다.

  • W.P. 캐리 (W.P. Carey / WPC): 배당수익률 약 6% 내외. 상업용 부동산에 투자하는 대표적인 리츠(REITs) 기업입니다.

📅 Group B: 2월 / 5월 / 8월 / 11월 배당 종목

  • AT&T (T): 배당수익률 약 6~7% 내외. 버라이즌과 함께 미국 통신 시장을 과점하고 있는 고배당 대표주입니다.

  • 킨더 모건 (Kinder Morgan / KMI): 배당수익률 약 5~6% 내외. 미국 최대 규모의 에너지 인프라 및 파이프라인 운송 기업입니다.

  • 브리티시 아메리칸 토바코 (BAT / BTI): 배당수익률 약 8~9% 내외. 던힐, 글래드 등으로 유명한 글로벌 담배 기업입니다.

📅 Group C: 3월 / 6월 / 9월 / 12월 배당 종목

  • 에너지 트랜스퍼 (Energy Transfer / ET): 배당수익률 약 7~8% 내외. 에너지 마스터 리미티드 파트너십(MLP) 형태로 높은 배당을 지급합니다.

  • 엔브릿지 (Enbridge / ENB): 배당수익률 약 6~7% 내외. 캐나다 및 북미 전역에 오일/가스를 수송하는 에너지 거인입니다.

  • 쉐브론 (Chevron / CVX): 배당수익률 약 4.5~5.0% 내외.

    • 특징: 미국 2대 석유·에너지 공룡 기업이자 35년 이상 배당을 지속 증액해 온 ‘배당귀족주’입니다. 화이자보다 재무 안정성과 배당 지속성이 뛰어납니다.


2. 자가 월배당 포트폴리오 조합 공식

월배당 포트폴리오를 만드는 원리는 간단합니다. 아래 3개 그룹에서 각각 최소 1개 이상의 종목을 선택하여 균등하게 분산 투자하는 것입니다.

Group A (1,4,7,10월) + Group B (2,5,8,11월) + Group C (3,6,9,12월) = 매달 배당금 수령

3. 맞춤형 자가 월배당 포트폴리오 예시 5가지

투자 성향과 목적에 맞춰 바로 활용할 수 있는 5가지 맞춤형 포트폴리오 조합입니다.


1️⃣ [포트폴리오 1] 초고배당 극대화 형 (목표 배당률: 연 7.5% 이상)

“당장 매달 들어오는 현금 흐름(배당금)을 극대화하고 싶은 투자자”

  • 1, 4, 7, 10월: 알트리아 (MO)

  • 2, 5, 8, 11월: BTI (브리티시 아메리칸 토바코)

  • 3, 6, 9, 12월: 에너지 트랜스퍼 (ET)

  • 특징: 높은 배당률을 자랑하는 종목들로 구성하여 적은 투자금으로도 매달 굵직한 배당금을 수령할 수 있습니다.


2️⃣ [포트폴리오 2] 통신 & 에너지 경기방어 형 (목표 배당률: 연 6.0% 이상)

“경기 변동에 흔들리지 않는 필수 인프라 기업 중심의 안정형”

  • 1, 4, 7, 10월: 버라이즌 (VZ)

  • 2, 5, 8, 11월: AT&T (T)

  • 3, 6, 9, 12월: 엔브릿지 (ENB)

  • 특징: 통신망과 에너지 파이프라인처럼 사람들이 일상에서 필수적으로 사용하는 인프라 기업들로 구성되어 방어력이 뛰어납니다.


3️⃣ [포트폴리오 3] 리츠 & 에너지 조합 형 (목표 배당률: 연 5.5% 이상)

“부동산 임대수익과 에너지 안정성을 결합한 조합”

  • 1, 4, 7, 10월: W.P. 캐리 (WPC)

  • 2, 5, 8, 11월: 킨더 모건 (KMI)

  • 3, 6, 9, 12월: 쉐브론 (CVX)

  • 특징: 부동산 임대 수수료, 가스 운송료, 글로벌 석유 판매 수익 등 안정적이고 우량한 수익원에서 배당이 창출됩니다.


4️⃣ [포트폴리오 4] 전통 고배당 밸런스 형 (목표 배당률: 연 6.5% 이상)

“오랫동안 시장에서 검증된 대표 고배당주들의 정석 조합”

  • 1, 4, 7, 10월: 알트리아 (MO)

  • 2, 5, 8, 11월: AT&T (T)

  • 3, 6, 9, 12월: 쉐브론 (CVX)

  • 특징: 필수소비재, 통신, 에너지 섹터에 균등하게 분산되어 있어 주가 안정성과 고배당의 밸런스가 매우 훌륭합니다.


5️⃣ [포트폴리오 5] 6개 종목 분산 안전 형 (목표 배당률: 연 6.0% 이상)

“종목 위험을 줄이기 위해 각 월마다 2개 기업씩 총 6개에 분산 투자”

  • 1, 4, 7, 10월: 버라이즌 (VZ) + 알트리아 (MO)

  • 2, 5, 8, 11월: AT&T (T) + 킨더 모건 (KMI)

  • 3, 6, 9, 12월: 엔브릿지 (ENB) + 쉐브론 (CVX)

  • 특징: 한 기업의 악재로 인한 배당 삭감 리스크를 절반으로 줄일 수 있는 가장 안전하고 체계적인 포트폴리오입니다.


4. 분기 배당주 투자 시 반드시 알아야 할 4가지⚠️주의사항

아무리 좋은 배당주라도 무턱대고 투자하면 세금이나 환율로 인해 손실을 볼 수 있습니다. 아래 4가지 사항은 반드시 체크하시기 바랍니다.

  1. 배당소득세(15.4%) 및 금융소득종합과세 주의

    • 미국 주식의 배당금은 현지에서 15%의 배당소득세가 원천징수된 후 입금됩니다.

    • 연간 이자 및 배당 소득 합계가 2,000만 원을 초과하면 금융소득종합과세 대상이 되어 타 소득(근로·사업소득)과 합산되므로, 절세 계좌(ISA, 연금저축, IRP 등)를 적절히 활용하는 것이 좋습니다.

  2. 환율 변동 리스크 (환차손)

    • 미국 달러(USD) 기반 배당주에 투자할 경우, 환율이 하락(원화 강세)하면 원화로 환산된 배당 수입 및 자산 가치가 줄어들 수 있습니다. 따라서 환율 시세를 감안한 분할 매수가 권장됩니다.

  3. 배당락일(Ex-Dividend Date) 확인

    • 배당금을 받기 위해서는 배당 지급일이 아닌 ‘배당락일 최소 하루 전(영업일 기준)’까지 주식을 보유하고 있어야 주주명부에 등록됩니다. 배당락일 당일에 주식을 매수하면 해당 분기 배당금을 받을 수 없습니다.

  4. 고배당의 함정 (배당 삭감 및 원금 손실 리스크)

    • 단순히 배당수익률이 10% 이상으로 지나치게 높은 기업은 주가가 급락하여 착시 현상이 일어난 것이거나, 기업 재무가 악화되어 배당을 깎는 ‘배당 삭감(Dividend Cut)’ 악재가 발생할 수 있습니다. 기업의 영업이익과 현금흐름이 튼튼한지 반드시 점검해야 합니다.


💡 글을 마치며

자산가들의 삶이 부러운 가장 큰 이유는 일하지 않아도 통장에 자금이 들어오는 ‘불로소득 시스템’이 구축되어 있기 때문입니다.

처음부터 거창할 필요는 없습니다. 작은 금액이라도 나만의 월배당 시스템을 구축하고, 매달 들어오는 배당금을 다시 재투자(복리 효과)해 나가는 과정 자체가 자산가로 성장하는 위대한 첫걸음입니다.

역사 속 위대한 인물들이 끊임없는 집념으로 거대한 업적을 일구었듯, 꾸준한 배당 재투자를 통해 나만의 자산 제국을 만들어가는 것은 내 삶을 더욱 가치 있고 풍요롭게 성장시키는 일입니다.

오늘 소개해 드린 자가 월배당 포트폴리오를 통해 여러분의 금융 치료와 경제적 자유에 한 걸음 더 가까워지시기를 응원합니다!

오늘도 열심히 노력하시는 여러분 화이팅입니다. ^^

카테고리
핵심정보

🚀 OUSD 란? 140개 글로벌 공룡 기업이 참여한 디지털 달러(스테이블코인)

최근 테크와 금융 업계에서 가장 뜨거운 화두는 단연 ‘OUSD(Open USD)’입니다.

OUSD는 쉽게 말해 미국 1달러의 가치와 1:1로 정확히 연동(Pegging)되는 디지털 달러, 즉 ‘스테이블코인(Stablecoin)’입니다. 하지만 기존에 우리가 알던 테더(USDT)나 서클(USDC)과는 차원이 다른 혁신을 무기로 글로벌 시장을 거세게 흔들고 있습니다.

OUSD가 도대체 무엇인지, 왜 글로벌 기업들이 사활을 걸고 합류하는지 기본 개념부터 미국과 한국의 핵심 참여 기업, 그리고 미래 전망까지 알기 쉽게 정리해 드립니다!

1. 💡 OUSD란 무엇인가?    (개념 및 기존 코인과 차이점)

OUSD는 글로벌 거대 연합체(Open Standard Alliance)가 발행하는 100% 달러 담보 기반의 디지털 달러화입니다.

❓ 기존 스테이블코인(USDT, USDC)과 뭐가 다른가요?

비밀은 바로 ‘이자 수익 배분(Revenue Sharing)’에 있습니다.

  • 기존 방식 (USDT, USDC): 사용자가 1달러를 맡기고 코인을 발급받으면, 발행사(테더/서클)는 그 달러로 미국 국채 등에 투자해 막대한 이자 수익을 독점했습니다.

  • OUSD 방식: OUSD는 달러 예치금에서 발생하는 국채 이자 수익의 대부분을 생태계에 참여한 기업, 결제사, 사용자들에게 다시 나누어줍니다.

“쓰기만 해도, 보관만 해도 수익이 공유되는 디지털 달러”라는 전대미문의 구조 때문에 전 세계 빅테크와 금융사들이 OUSD로 몰려들고 있는 것입니다.


2. 앞으로의 계획과 시장 전망

OUSD는 단순한 암호화폐를 넘어 글로벌 디지털 결제 및 정산의 ‘세계 표준’을 목표로 움직이고 있습니다.

  • B2B 해외 결제 대변혁: 기존 국제전신환(SWIFT) 송금은 수수료가 비싸고 2~3일씩 걸렸지만, OUSD를 활용하면 몇 초 만에 수수료 거의 없이 안전하게 달러 정산이 완료됩니다.

  • 무수수료 전환 시스템: 기업들이 자금을 OUSD로 바꾸거나 다시 현금화할 때 발생하는 수수료 장벽을 파격적으로 낮춰 실생활 결제 침투율을 극대화합니다.

  • AI 경제 표준 통화: 미래 AI 에이전트들이 사람 대신 서비스 비용을 결제하고 대금을 정산할 때 쓰일 ‘기본 디지털 통화’로 OUSD를 표준화하는 작업이 진행 중입니다.


3. 미국의 주요 참여 기업들

OUSD 동맹에는 미국을 대표하는 140여 개 이상의 테크·금융 공룡 기업이 참여하고 있습니다.

  • 비자(Visa) & 마스터카드(Mastercard): 카드 정산망 및 글로벌 결제 인프라에 OUSD 지원 추진

  • 스트라이프(Stripe) & 페이팔(PayPal): 전 세계 온·오프라인 PG 결제 시스템에 OUSD 연동

  • 구글(Google): 구글 클라우드 및 AI 플랫폼 내 디지털 달러 결제 생태계 구축

  • 블랙록(BlackRock) & 코인베이스(Coinbase): OUSD의 담보 자산(미국 국채 등)의 안전한 운용 및 암호화폐 거래소 유동성 공급


4. 대한민국의 주요 기업들

글로벌 결제와 달러 자산 생태계의 판도가 바뀌면서, 한국의 대표 기업들도 OUSD 생태계 합류 및 기술 연동을 적극 추진하고 있습니다.

  • 삼성전자: 삼성페이 및 갤럭시 보안 블록체인 인프라 내 OUSD 연동을 통한 글로벌 모바일 결제 경쟁력 제고

  • SK하이닉스: 글로벌 반도체 공급망 대금 정산 시 OUSD 도입을 통한 송금 수수료 절감 및 정산 시간 단축 연구

  • 네이버페이 / 카카오페이: 해외 간편결제 및 크로스보더(국경 간) 송금 서비스에 OUSD 인프라 적용 검토

  • 국내 주요 금융지주 (신한·KB·하나 등): OUSD 플랫폼 기반의 해외 송금망 구축 및 디지털 자산 수탁(Custody) 사업 협력

※ OUSD(달러 연동 스테이블코인)의 본질은 결국 ‘미국 달러 패권의 영토 확장’으로 해석할 수 있다.


🌐 OUSD와 ‘디지털 달러 패권’의 핵심 구조

1. 실물 달러에서 ‘디지털 달러’로 교체

과거 미국은 SWIFT(국제전신환망)와 석유 결제(페트로달러)를 통해 전 세계 금융을 통제했습니다. 하지만 탈중앙화 블록체인 기술이 발전하면서 중국의 CIPS나 탈달러화(De-dollarization) 움직임이 거세지자, 미국은 “실물 달러 대신 블록체인 위에서 돌아가는 디지털 달러(OUSD)를 세계 표준으로 만들자”는 전략을 취한 것입니다.

2. 엄청난 전 세계 ‘미국 국채 사주기’ 효과

OUSD 같은 달러 스테이블코인은 사용자가 1달러를 입금해야 1 OUSD가 발행됩니다. 이때 쌓이는 수천억~수조 달러의 예치금은 대부분 ‘미국 단기 국채’를 매입하는 데 사용됩니다.

  • 결과적으로: 전 세계 사람들이 OUSD를 결제용으로 쓰면 쓸수록, 글로벌 사용자들이 자발적으로 미국 정부의 채권(빚)을 사주는 꼴이 됩니다. 미국 입장에서는 달러 패권을 지키면서 국채 발행 부담까지 덜게 되는 완벽한 시나리오입니다.

3. 글로벌 기업들과의 ‘달러 동맹’

미국 정부 혼자서 디지털 달러(CBDC)를 발행하면 프라이버시 침해 논란이나 타국의 반발이 심할 수 있습니다. 따라서 비자(Visa), 구글, 스트라이프 같은 민간 빅테크 기업 연합 형태(OUSD)를 취해, 전 세계 소비자와 기업들의 일상 결제망에 자연스럽게 달러를 침투시키는 방식을 선택한 것입니다.

💡 요약하자면

OUSD는 단순한 암호화폐 신기술을 넘어, “AI와 블록체인 시대에도 전 세계 모든 디지털 거래를 미국 달러 아래에 두겠다”는 미국 중심 금융 생태계의 재편 움직임이라 볼 수 있을 것 같습니다.

[ 🧐 원화 가치는 더 잃어가는 건가?… ]

카테고리
핵심정보

Should You Leave the AC On All Night While Sleeping? (Surprising Answer!)

 On hot summer nights, many of us struggle to get a good night’s sleep. One common dilemma constantly pops up: “Should I leave the air conditioner running all night, or set a timer so it turns off?”

Worried about high electricity bills or waking up with a cold, many people choose to set a timer for 1 or 2 hours.

However, what do sleep experts and doctors actually recommend? Here is the surprising truth!

💡 The Verdict: “Keep It On All Night!”

It might come as a surprise, but experts actually recommend keeping the AC on throughout the night at a moderate temperature during heatwaves.

1. Waking Up Disrupts Deep Sleep (NREM)

If you set your AC timer for 1 or 2 hours, the room temperature rises again once it shuts off. Even if you don’t fully wake up, your body experiences “micro-arousals” as your brain reacts to the temperature change. This prevents you from reaching deep sleep, leaving you feeling exhausted the next morning.

2. Difficulty Regulating Core Body Temperature

To fall and stay in a deep sleep, your core body temperature needs to drop by about 0.5°C to 1°C (1–2°F). On sweltering summer nights where ambient temperatures stay high, it’s nearly impossible for your body to cool down naturally without air conditioning.


🌡️ The Ideal Settings for Overnight AC Use

Leaving the AC on all night doesn’t mean blasting it at freezing temperatures (like 18°C / 64°F)! To prevent catching a chill or waking up with a stiff neck, follow these 3 essential rules:

1. Set the Ideal Sleep Temperature: 26°C – 27°C (78°F – 80°F)

  • Set the temperature 1–2°C higher than your daytime preference.

  • Because your metabolic rate drops while sleeping, standard daytime cooling temperatures will feel too cold by dawn.

2. Use ‘Sleep Mode’ or Low Fan Speeds

  • Take advantage of your AC unit’s [Sleep Mode] or [Night Mode]. This feature automatically increases the temperature slightly over time to prevent you from getting chilly.

  • Keep the fan speed on Low or Quiet.

3. Avoid Direct Airflow on Your Body

  • Direct cold air blowing on bare skin drops body temperature too quickly and causes muscle tightness, dry throat, or morning stiffness.

  • Angle the AC louvers upward or toward the wall.


💰 What About the Electricity Bill? (Inverter ACs)

Most modern air conditioners use Inverter technology.

Inverter ACs maintain a set temperature (e.g., 26°C / 78°F) by running the compressor at minimal power once the target temperature is reached. Turning the AC off and on repeatedly actually consumes more electricity because the unit works at maximum power every time it has to cool down a warm room again.

Therefore, keeping it running continuously at a higher, comfortable setting is both better for your health and more energy-efficient!


📝 Quick Recap for Hot Summer Nights

  1. Set your AC to 26°C–27°C (78°F–80°F).

  2. Direct the airflow upward, away from your bed.

  3. Use a fan on low speed directed at a wall to circulate the cool air.

  4. Keep a light blanket over your chest/belly to stay comfortable.